Autor: Michał Głowacki

  • Dyrektywa DAC7 – obowiązki raportowe dla platform cyfrowych i e-commerce.

    Dyrektywa DAC7 – obowiązki raportowe dla platform cyfrowych i e-commerce.

    Dyrektywa DAC7 zmieniła zasady wymiany informacji o działalności prowadzonej za pośrednictwem platform cyfrowych. Obowiązki raportowe dotyczą przede wszystkim operatorów platform, ale ich konsekwencje odczuwają również sprzedawcy działający w e-commerce. W 2026 r. raportowanie danych o transakcjach internetowych nie jest już rozwiązaniem przyszłościowym – system funkcjonuje w Polsce, a administracja skarbowa dysponuje danymi przekazywanymi przez operatorów.

    • DAC7 nie wprowadza nowego podatku dla sprzedawców internetowych.
    • Obowiązki raportowe spoczywają przede wszystkim na operatorach platform cyfrowych.
    • Raportowaniem mogą być objęte m.in. sprzedaż towarów, usługi osobiste, najem nieruchomości i udostępnianie środków transportu.
    • Przy sprzedaży towarów obowiązuje próg 30 transakcji lub 2000 euro wynagrodzenia w roku.
    • Dane przekazane przez platformy mogą być wykorzystywane przez KAS do analizy prawidłowości rozliczeń podatkowych.

    O czym jest ten artykuł? Czytaj więcej…

    DAC7 to unijne rozwiązanie mające zwiększyć przejrzystość handlu i usług świadczonych za pośrednictwem platform internetowych. Przepisy zobowiązują operatorów do identyfikowania określonych sprzedawców, gromadzenia informacji o nich i przekazywania danych administracji skarbowej.

    W praktyce oznacza to, że działalność prowadzona na marketplace’ach, platformach usługowych czy serwisach umożliwiających wynajem może pozostawiać znacznie bardziej szczegółowy ślad informacyjny niż przed wejściem w życie DAC7.

    Spis treści

    Czym jest dyrektywa DAC7 i dlaczego handel internetowy znalazł się pod większą kontrolą?
    DAC7, czyli dyrektywa Rady (UE) 2021/514, rozszerzyła mechanizmy współpracy administracji podatkowych państw UE. W Polsce została wdrożona poprzez przepisy ustawy o wymianie informacji podatkowych z innymi państwami. Regulacje obejmują raportowanie określonych informacji przez operatorów platform cyfrowych.

    Istotą rozwiązania nie jest opodatkowanie samego faktu sprzedaży w internecie. Chodzi o stworzenie administracji skarbowej dostępu do informacji pozwalających porównywać dane o aktywności sprzedawców z informacjami wykazywanymi przez nich w rozliczeniach podatkowych. Ministerstwo Finansów podkreśla, że DAC7 nie wprowadza nowego podatku i nie zmienia zasad opodatkowania sprzedaży.

    Polskie przepisy obejmują czynności wykonywane od 1 stycznia 2023 r. Oznacza to, że system raportowania ma charakter już funkcjonującego obowiązku, a nie dopiero planowanej zmiany.

    Jakie platformy cyfrowe podlegają raportowaniu? Zakres DAC7 jest szerszy niż sam marketplace

    DAC7 kojarzony jest przede wszystkim ze sprzedażą produktów przez internet, jednak zakres regulacji jest szerszy. Raportowanie może dotyczyć platform umożliwiających określone rodzaje aktywności zarobkowej.

    W szczególności przepisy obejmują platformy, za pośrednictwem których sprzedawcy:

    • sprzedają towary,
    • świadczą określone usługi osobiście,
    • udostępniają nieruchomości lub ich części,
    • udostępniają środki transportu.

    Kluczowe jest zatem nie tylko to, czy przedsiębiorca określa swoją działalność jako e-commerce. Znaczenie ma przede wszystkim sposób działania platformy oraz rodzaj transakcji realizowanych za jej pośrednictwem.

    Operator platformy musi ustalić, czy znajduje się w zakresie obowiązków DAC7, a następnie wdrożyć procedury identyfikacji sprzedawców i gromadzenia wymaganych danych.

    Kiedy sprzedawca internetowy zostanie zaraportowany? 30 transakcji i 2000 euro to ważne granice

    Jednym z najczęściej powtarzanych mitów dotyczących DAC7 jest przekonanie, że każda osoba wystawiająca produkt w internecie automatycznie trafia do raportu. Tak nie jest.

    W przypadku sprzedaży towarów przewidziano wyłączenie dla sprzedawców, którzy w danym roku kalendarzowym na konkretnej platformie wykonali mniej niż 30 transakcji i jednocześnie otrzymali wynagrodzenie nieprzekraczające równowartości 2000 euro. Jeżeli zostanie przekroczony odpowiedni próg, sprzedawca może zostać objęty raportowaniem.

    Warto zwrócić uwagę na istotny szczegół: DAC7 odnosi się do zrealizowanych transakcji, a nie do samej liczby wystawionych ofert. Samo zamieszczenie kilkudziesięciu ogłoszeń bez dokonania sprzedaży nie oznacza automatycznie spełnienia kryterium transakcyjnego.

    Inaczej wygląda sytuacja przy usługach osobistych, nieruchomościach i udostępnianiu środków transportu. W tych przypadkach raportowanie może dotyczyć sprzedawców niezależnie od progu stosowanego przy sprzedaży towarów.

    Jakie dane platforma przekazuje administracji skarbowej? Nie chodzi o każdą pojedynczą ofertę

    Raport DAC7 zawiera informacje pozwalające zidentyfikować sprzedawcę oraz określić skalę jego aktywności za pośrednictwem platformy. System nie jest jednak prostym przekazywaniem do KAS pełnej historii każdego ogłoszenia.

    Ministerstwo Finansów wskazuje, że raportowane informacje obejmują m.in. dane identyfikacyjne sprzedawcy, liczbę odpowiednich transakcji oraz łączne wynagrodzenie. W przypadku raportowania do KAS nie jest przekazywana informacja o tym, jaki konkretnie przedmiot został sprzedany lub jaka konkretna usługa została wykonana.

    Dane mogą być następnie wykorzystywane analitycznie przez administrację skarbową. Ich znaczenie rośnie wraz z rozwojem sprzedaży internetowej, ponieważ pozwalają zestawiać informacje pochodzące z platform z deklaracjami i innymi danymi podatkowymi.

    DAC7 a podatki – czy raport platformy oznacza konieczność zapłaty podatku?

    Nie. Samo zaraportowanie danych w ramach DAC7 nie oznacza automatycznie powstania zobowiązania podatkowego.

    To bardzo istotne rozróżnienie. DAC7 jest mechanizmem informacyjnym. Nie zmienia samodzielnie zasad ustalania, czy dana osoba uzyskała dochód podlegający opodatkowaniu.

    Ministerstwo Finansów wyraźnie wskazuje, że dyrektywa nie wprowadza nowego podatku ani nie sprawia, że okazjonalna sprzedaż prywatnych rzeczy staje się automatycznie działalnością opodatkowaną. Nadal trzeba jednak oceniać skutki podatkowe sprzedaży według istniejących przepisów.

    Dla przedsiębiorców oznacza to przede wszystkim konieczność zachowania spójności pomiędzy rzeczywistą działalnością, ewidencją księgową oraz informacjami wynikającymi z platform sprzedażowych.

    Obowiązki operatora platformy to nie tylko raport DAC7 wysyłany raz w roku
    Operator platformy objęty DAC7 musi zorganizować cały proces raportowania. Obejmuje on m.in. identyfikowanie sprzedawców podlegających raportowaniu, ustalanie danych wymaganych przepisami oraz stosowanie procedur należytej staranności.

    Informację o sprzedawcach operator przekazuje Szefowi Krajowej Administracji Skarbowej. Ministerstwo Finansów wskazuje, że raportujący operator powinien przekazać informację w terminie do końca miesiąca następującego po zakończeniu okresu sprawozdawczego, w którym zidentyfikował sprzedawcę jako podlegającego raportowaniu.

    Praktyczne znaczenie ma również prawidłowa identyfikacja użytkowników. Platforma musi dysponować procedurami pozwalającymi rozróżnić sprzedawców raportowanych od tych, którzy korzystają z ustawowych wyłączeń.

    Skala systemu jest już znacząca. Według danych przedstawionych przez Ministerstwo Finansów do 31 stycznia 2025 r. 82 operatorów platform przekazało informacje dotyczące ponad 177 tys. unikalnych osób fizycznych oraz ponad 115 tys. unikalnych podmiotów za lata 2023 i 2024.

    Co DAC7 oznacza dla polskiego e-commerce w 2026 roku? Dane z platform coraz ważniejsze

    W 2026 r. przedsiębiorcy działający w e-commerce powinni traktować DAC7 jako element szerszej cyfryzacji administracji podatkowej, a nie odrębny obowiązek oderwany od codziennej księgowości.

    Znaczenie ma przede wszystkim jakość danych. Sprzedawca korzystający z kilku platform powinien mieć możliwość uzgodnienia informacji o sprzedaży, wypłatach, prowizjach i zwrotach z własną ewidencją księgową.

    Szczególnej uwagi wymagają przedsiębiorcy prowadzący sprzedaż wielokanałową:

    • przez własny sklep internetowy,
    • za pośrednictwem marketplace’ów,
    • na zagranicznych platformach,
    • przy wykorzystaniu różnych operatorów płatności,
    • równolegle jako osoba prywatna i przedsiębiorca.

    DAC7 nie zastępuje księgowości, ale zwiększa ilość danych, z którymi przedsiębiorca powinien umieć się rozliczyć. Dla biur rachunkowych oznacza to natomiast potrzebę sprawnego uzgadniania danych pochodzących z różnych źródeł.

    Warto też pamiętać, że DAC7 jest częścią szerszego kierunku zmian związanych z cyfryzacją rozliczeń podatkowych. W Polsce kolejne obowiązki dotyczą m.in. elektronicznego raportowania danych księgowych. Ministerstwo Finansów wskazuje, że pierwsze struktury JPK_KR_PD zostały przewidziane w 2026 r. dla największych podatników CIT, a kolejne grupy podatników będą obejmowane obowiązkiem w następnych latach.

    DAC7 – najważniejsze wnioski dla platform i sprzedawców

    Dyrektywa DAC7 nie jest nowym podatkiem ani automatycznym mechanizmem nakładającym daninę na każdą osobę sprzedającą w internecie. Jest przede wszystkim systemem wymiany informacji, który pozwala administracji podatkowej uzyskać dane o określonej aktywności na platformach cyfrowych.

    Dla operatorów platform kluczowe stają się procedury identyfikacji, należytej staranności i raportowania. Dla przedsiębiorców najważniejsza jest natomiast zgodność danych dotyczących sprzedaży z prowadzoną ewidencją i rozliczeniami podatkowymi.

    W 2026 r. warto więc patrzeć na DAC7 nie tylko przez pryzmat terminu złożenia raportu. Dla e-commerce ważniejsze jest to, że dane o aktywności sprzedawców stają się elementem systemu informacji podatkowej, a działalność prowadzona na platformach może być analizowana w zestawieniu z innymi informacjami znajdującymi się w dyspozycji administracji skarbowej.

    Najważniejsze dla przedsiębiorcy jest zatem nie samo pytanie, czy platforma zaraportuje jego dane, lecz sprawdzenie, czy dane dotyczące sprzedaży, przychodów i rozliczeń są ze sobą spójne. Właśnie ten aspekt będzie miał szczególne znaczenie dla profesjonalnego zarządzania e-commerce w kolejnych latach.
  • Samochód w firmie – zasady odliczania VAT i rozliczania kosztów eksploatacji (PIT).

    Samochód w firmie – zasady odliczania VAT i rozliczania kosztów eksploatacji (PIT).

    Samochód osobowy jest jednym z najczęściej wykorzystywanych składników majątku w działalności gospodarczej. Jednocześnie jego rozliczenie podatkowe może sprawiać przedsiębiorcom sporo problemów. Inne zasady obowiązują bowiem przy odliczaniu VAT, a inne przy rozliczaniu wydatków w podatku dochodowym. Od 2026 roku dodatkowego znaczenia nabrały również limity kosztów zależne od emisji CO₂ pojazdu.

    Czytaj więcej…

    W artykule wyjaśniamy:

    • kiedy przedsiębiorca może odliczyć 50 proc. VAT od samochodu i wydatków eksploatacyjnych,
    • kiedy możliwe jest odliczenie 100 proc. VAT,
    • jakie znaczenie ma ewidencja przebiegu pojazdu i formularz VAT-26,
    • jak rozliczać paliwo, serwis, części, myjnię czy opłaty związane z użytkowaniem auta,
    • kiedy w PIT obowiązuje limit 75 proc. wydatków,
    • jakie limity dotyczą zakupu, amortyzacji, leasingu i najmu samochodów od 2026 roku,
    • co zmieniło się w zasadach rozliczania samochodów spalinowych.

    Spis treści

    Samochód firmowy a dwa różne podatki

    Pierwsza zasada, o której powinien pamiętać przedsiębiorca, brzmi: VAT i PIT rozlicza się według odrębnych reguł. Sam fakt, że samochód został kupiony na firmę, nie oznacza automatycznie pełnego odliczenia VAT ani możliwości zaliczenia całej wartości wydatku do kosztów podatkowych.

    W VAT podstawowe znaczenie ma sposób wykorzystywania pojazdu. Jeżeli samochód jest używany zarówno służbowo, jak i prywatnie, co do zasady odliczeniu podlega 50 proc. VAT. Jeżeli natomiast pojazd jest wykorzystywany wyłącznie do działalności gospodarczej i spełnione są wymagania formalne, możliwe jest odliczenie 100 proc. VAT.

    W PIT przedsiębiorca musi dodatkowo uwzględnić m.in. ograniczenia dotyczące samochodów osobowych, sposobu użytkowania auta oraz od 2026 roku – poziomu emisji CO₂.

    50 czy 100 proc. VAT od samochodu?

    W przypadku typowego samochodu osobowego wykorzystywanego w działalności gospodarczej i jednocześnie dostępnego do celów prywatnych standardem jest odliczenie 50 proc. VAT. Dotyczy to nie tylko zakupu auta, ale również wielu wydatków związanych z jego użytkowaniem.

    W praktyce przedsiębiorca może więc odliczać 50 proc. VAT z faktur dotyczących m.in.:

    • paliwa,
    • części zamiennych,
    • napraw i przeglądów,
    • usług serwisowych,
    • leasingu operacyjnego,
    • zakupu wyposażenia samochodu,
    • innych wydatków związanych z eksploatacją pojazdu.

    Pozostała część VAT nie znika jednak automatycznie z rozliczenia podatkowego. W zależności od sytuacji może wpływać na wartość kosztu uzyskania przychodu w PIT.

    Kiedy przedsiębiorca może odliczyć 100 proc. VAT?

    Pełne odliczenie VAT jest możliwe wtedy, gdy samochód jest wykorzystywany wyłącznie do działalności gospodarczej i podatnik spełnia wymagania przewidziane w przepisach. Samo oświadczenie przedsiębiorcy, że samochód „jest firmowy”, nie jest wystarczające.

    Istotne znaczenie mają:

    • zasady użytkowania pojazdu wykluczające wykorzystanie prywatne,
    • prowadzenie ewidencji przebiegu pojazdu dla celów VAT,
    • złożenie informacji VAT-26 w przypadkach, w których jest ona wymagana,
    • odpowiednie udokumentowanie sposobu wykorzystywania samochodu.

    Ministerstwo Finansów wskazuje, że właśnie spełnienie tych warunków pozwala na zastosowanie 100-procentowego odliczenia VAT.

    To jeden z obszarów, w których przedsiębiorcy często korzystają z pomocy księgowego. Błąd nie musi bowiem dotyczyć samej faktury. Problemem może być przede wszystkim niewłaściwe udokumentowanie sposobu użytkowania pojazdu.

    Paliwo i eksploatacja samochodu – jak rozliczyć VAT?

    Faktura za paliwo jest podatkowo podobna do innych wydatków eksploatacyjnych, ale sposób jej rozliczenia zależy od statusu pojazdu. Przy użytkowaniu mieszanym przedsiębiorca co do zasady odlicza 50 proc. VAT.

    Ważne jest także zachowanie dokumentacji. Faktura powinna umożliwiać identyfikację transakcji, a wydatek powinien mieć związek z prowadzoną działalnością.

    W praktyce księgowej warto więc przyjąć prostą zasadę: najpierw ustalić status samochodu, następnie sposób wykorzystania, a dopiero później rozliczać konkretną fakturę.

    Takie podejście ogranicza ryzyko sytuacji, w której przedsiębiorca automatycznie księguje każdy zakup dotyczący samochodu według tego samego schematu.

    Samochód w kosztach PIT – kluczowe jest wykorzystanie auta

    W podatku dochodowym wydatki związane z samochodem mogą być kosztami uzyskania przychodów, jeżeli pozostają w związku z działalnością gospodarczą. Podstawowa zasada PIT zakłada, że kosztem może być wydatek poniesiony w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia źródła przychodów.

    Przy samochodzie osobowym wykorzystywanym zarówno służbowo, jak i prywatnie działa jednak szczególne ograniczenie. Co do zasady do kosztów uzyskania przychodów można zaliczyć 75 proc. wydatków związanych z używaniem takiego samochodu.

    Dotyczy to przede wszystkim kosztów eksploatacyjnych, takich jak:

    • paliwo,
    • naprawy,
    • części,
    • przeglądy,
    • mycie i konserwacja,
    • opłaty związane z użytkowaniem samochodu.

    W przypadku samochodu wykorzystywanego wyłącznie w działalności gospodarczej ograniczenie 75 proc. nie działa na zasadach właściwych dla użytkowania mieszanego. Nadal jednak trzeba prawidłowo udokumentować związek wydatku z działalnością.

    Nowe limity kosztów samochodu od 2026 roku

    Jedną z najważniejszych zmian podatkowych w 2026 roku są nowe limity dotyczące samochodów osobowych. Ich wysokość jest obecnie uzależniona od rodzaju napędu oraz – w przypadku samochodów spalinowych – emisji CO₂.

    Od 1 stycznia 2026 roku limity wynoszą:

    • 225 tys. zł – dla samochodów elektrycznych i napędzanych wodorem,
    • 150 tys. zł – dla samochodów spalinowych, których emisja CO₂ wynosi mniej niż 50 g/km,
    • 100 tys. zł – dla samochodów spalinowych z emisją CO₂ na poziomie co najmniej 50 g/km.

    Limity dotyczą m.in. amortyzacji oraz opłat leasingowych i najmu. Ministerstwo Finansów potwierdza, że od 2026 roku wysokość limitu jest powiązana z emisją CO₂.

    To istotna zmiana dla przedsiębiorców kupujących lub finansujących samochód w 2026 roku. Przy droższym pojeździe nie zawsze całość wydatku będzie mogła zostać podatkowo rozliczona.

    Warto przy tym zwrócić uwagę na przepisy przejściowe. Ministerstwo Finansów wskazuje, że dla pojazdów wprowadzonych do ewidencji środków trwałych przed 1 stycznia 2026 roku stosuje się limity obowiązujące wcześniej.

    Leasing samochodu a koszty podatkowe

    Leasing pozostaje popularnym sposobem finansowania samochodów firmowych. W przypadku leasingu operacyjnego przedsiębiorca rozlicza raty leasingowe w kosztach, z uwzględnieniem obowiązujących limitów. Od 2026 roku limit zależy od kategorii samochodu i jego emisji CO₂.

    Nie należy jednak mylić limitu PIT z zasadami VAT. W leasingu operacyjnym VAT jest naliczany na poszczególnych fakturach i podlega odliczeniu zgodnie ze sposobem użytkowania pojazdu.

    Oznacza to, że jedna rata leasingowa może wymagać jednoczesnego zastosowania kilku mechanizmów:

    • określenia właściwego odliczenia VAT,
    • ustalenia części stanowiącej koszt PIT,
    • zastosowania limitu dotyczącego wartości samochodu,
    • uwzględnienia sposobu użytkowania auta.

    Właśnie dlatego przy droższych samochodach prawidłowe rozliczenie leasingu warto zaplanować jeszcze przed podpisaniem umowy.

    Jak biuro rachunkowe powinno rozliczać samochód przedsiębiorcy?

    Dla biura rachunkowego samochód firmowy nie jest po prostu kolejną fakturą zakupową. Kluczowe jest ustalenie całego „profilu podatkowego” pojazdu.

    Księgowy powinien znać przede wszystkim:

    • formę finansowania samochodu,
    • wartość pojazdu,
    • rodzaj napędu,
    • emisję CO₂,
    • sposób użytkowania,
    • status VAT przedsiębiorcy,
    • przeznaczenie samochodu w działalności,
    • informacje dotyczące ewidencji VAT-26, jeżeli jest wymagana.

    Dopiero na tej podstawie można prawidłowo zaksięgować zakup, ratę leasingową, paliwo czy naprawę.

    Przedsiębiorca powinien z kolei dostarczać dokumenty dotyczące samochodu w sposób uporządkowany i informować biuro rachunkowe o zmianach. Dotyczy to zwłaszcza sytuacji, gdy auto zaczyna być wykorzystywane prywatnie albo odwrotnie – zostaje objęte zasadami wyłącznego użytkowania firmowego.

    Samochód firmowy w 2026 roku – co przedsiębiorca powinien sprawdzić?

    W 2026 roku rozliczenie samochodu wymaga większej uwagi niż jeszcze kilka lat temu. Najważniejsze jest oddzielenie dwóch kwestii: ile VAT można odliczyć oraz ile wydatku można zaliczyć do kosztów PIT.

    Przedsiębiorca powinien przed zaksięgowaniem wydatku sprawdzić:

    • czy samochód jest wykorzystywany wyłącznie służbowo czy także prywatnie,
    • czy spełnione są warunki do 100-procentowego odliczenia VAT,
    • czy prowadzona jest wymagana ewidencja przebiegu,
    • czy został złożony VAT-26, jeśli jest wymagany,
    • jaki limit PIT obowiązuje dla danego samochodu,
    • jaka jest emisja CO₂ pojazdu,
    • czy samochód został wprowadzony do ewidencji przed czy po 1 stycznia 2026 roku.

    Zmiany obowiązujące od 2026 roku powodują, że szczególnie ważna staje się weryfikacja parametrów samochodu przed jego zakupem lub zawarciem umowy leasingowej. W przypadku nowych pojazdów spalinowych różnica między limitem 100 tys. zł a 150 tys. zł może mieć bezpośrednie znaczenie dla wysokości rozliczanych kosztów.

    Samochód w firmie może więc generować realne oszczędności podatkowe, ale tylko wtedy, gdy przedsiębiorca prawidłowo rozdzieli zasady VAT i PIT. Przy samochodach wykorzystywanych mieszanie kluczowe znaczenie mają ograniczenia dotyczące zarówno odliczenia VAT, jak i kosztów eksploatacyjnych. Przy zakupie lub leasingu droższego auta dodatkowo trzeba uwzględnić nowe limity obowiązujące od 2026 roku.

  • Wykaz podatników VAT (Biała Lista) – co grozi za płatność na inny rachunek?

    Wykaz podatników VAT (Biała Lista) – co grozi za płatność na inny rachunek?

    Wykaz podatników VAT, czyli tzw. Biała Lista, jest jednym z podstawowych narzędzi służących przedsiębiorcom do weryfikowania kontrahentów przed dokonaniem przelewu. Płatność na rachunek niewskazany w wykazie może mieć konsekwencje podatkowe, ale przepisy przewidują możliwość ich uniknięcia. Kluczowe znaczenie ma m.in. wartość transakcji, charakter płatności oraz termin złożenia zawiadomienia ZAW-NR.

    Czytaj więcej…

    • czym jest Biała Lista podatników VAT i jakie dane można w niej sprawdzić,
    • kiedy zapłata na rachunek spoza wykazu może oznaczać problem podatkowy,
    • jakie konsekwencje przewidują przepisy PIT, CIT i Ordynacji podatkowej,
    • czym jest ZAW-NR i ile czasu przedsiębiorca ma na jego złożenie,
    • kto powinien pilnować weryfikacji rachunku – firma, księgowość czy biuro rachunkowe,
    • jak dokumentować sprawdzenie rachunku kontrahenta na potrzeby przyszłej kontroli.

    Spis treści

    Biała Lista VAT – czym jest i co można w niej sprawdzić?

    Wykaz podatników VAT, określany potocznie jako Biała Lista, jest prowadzonym przez Szefa Krajowej Administracji Skarbowej rejestrem, który pozwala zweryfikować informacje o kontrahencie. Wyszukiwarka Ministerstwa Finansów umożliwia sprawdzanie podmiotu m.in. po numerze NIP, REGON, numerze rachunku bankowego czy nazwie.

    Z punktu widzenia przedsiębiorcy szczególnie istotne są rachunki rozliczeniowe kontrahenta. To właśnie zgodność numeru konta z wykazem może mieć znaczenie dla podatkowego bezpieczeństwa przelewu.

    Biała Lista pozwala również sprawdzić informacje dotyczące statusu podatnika VAT, w tym informacje o podmiocie zarejestrowanym, wykreślonym lub przywróconym do rejestru. Dane w wykazie można sprawdzać dla określonego dnia, co ma znaczenie dowodowe przy dokumentowaniu przeprowadzonej weryfikacji.

    W praktyce oznacza to, że przedsiębiorca nie powinien ograniczać się wyłącznie do sprawdzenia danych znajdujących się na fakturze. Numer rachunku warto zweryfikować bezpośrednio w oficjalnym wykazie przed zleceniem przelewu.

    Płatność na rachunek spoza Białej Listy – kiedy pojawia się ryzyko?

    Samo znalezienie numeru rachunku poza wykazem nie oznacza automatycznie, że przedsiębiorca poniesie sankcję. Znaczenie ma przede wszystkim rodzaj transakcji oraz spełnienie warunków określonych w przepisach podatkowych.

    Szczególne znaczenie ma płatność dotycząca dostawy towarów lub świadczenia usług udokumentowanych fakturą, realizowana na rzecz podatnika VAT czynnego. Ordynacja podatkowa przewiduje w takim przypadku odpowiedzialność solidarną za zaległości podatkowe dostawcy w VAT, jeżeli płatność została wykonana na rachunek inny niż znajdujący się w wykazie na dzień zlecenia przelewu.

    W podatkach dochodowych problem może dotyczyć natomiast możliwości zaliczenia wydatku do kosztów uzyskania przychodów. Przepisy CIT przewidują ograniczenie w przypadku płatności na rachunek spoza wykazu, z określonymi wyjątkami. Jednym z nich jest złożenie ZAW-NR w wymaganym terminie.

    Dlatego przedsiębiorca powinien zwrócić szczególną uwagę na:

    • wartość i charakter transakcji,
    • status VAT kontrahenta,
    • numer rachunku wskazany do zapłaty,
    • datę zlecenia przelewu,
    • potwierdzenie sprawdzenia rachunku w Białej Liście.

    Jakie sankcje grożą za przelew na niewłaściwy rachunek?

    Jednym z podstawowych ryzyk jest utrata prawa do zaliczenia wydatku do kosztów uzyskania przychodów. W przypadku podatników PIT i CIT płatność na rachunek spoza wykazu może prowadzić do konieczności odpowiedniej korekty rozliczeń podatkowych, jeżeli nie zostanie spełniony jeden z przewidzianych prawem wyjątków.

    Drugim obszarem ryzyka jest VAT. Art. 117ba Ordynacji podatkowej przewiduje odpowiedzialność solidarną nabywcy wraz z dostawcą za zaległości podatkowe dostawcy w VAT – w zakresie związanym z daną dostawą lub usługą – gdy spełnione są przesłanki wskazane w przepisach.

    Nie oznacza to jednak, że każdy przelew na rachunek niewskazany w Białej Liście kończy się sankcją. Ustawodawca przewidział mechanizmy ochronne. Jednym z najważniejszych jest właśnie zawiadomienie ZAW-NR.

    Warto też pamiętać, że weryfikacja rachunku powinna być dokonywana na dzień zlecenia przelewu. Nie wystarczy więc samo sprawdzenie kontrahenta kilka dni wcześniej, jeżeli między weryfikacją a płatnością dane w wykazie mogły się zmienić.

    ZAW-NR – sposób na uniknięcie negatywnych konsekwencji

    ZAW-NR to zawiadomienie o zapłacie należności na rachunek bankowy inny niż zawarty na dzień zlecenia przelewu w Wykazie podatników VAT. Aktualne informacje Ministerstwa Finansów wskazują, że przedsiębiorca ma 7 dni od daty zlecenia przelewu na złożenie zawiadomienia.

    To istotne, ponieważ termin nie wynosi obecnie 14 dni. Wydłużony termin obowiązywał w okresie stanu zagrożenia epidemicznego i stanu epidemii w związku z COVID-19. Po odwołaniu stanu zagrożenia epidemicznego termin powrócił do 7 dni.

    ZAW-NR służy przede wszystkim temu, aby przedsiębiorca mógł uniknąć negatywnych skutków podatkowych płatności na rachunek spoza wykazu. Ministerstwo Finansów wskazuje, że zawiadomienie pozwala m.in. zachować możliwość zaliczenia należności do kosztów uzyskania przychodów oraz uwolnić się od odpowiedzialności solidarnej za zaległości podatkowe dostawcy w VAT związane z daną transakcją.

    Zawiadomienie można złożyć elektronicznie za pośrednictwem e-Urzędu Skarbowego. Możliwe jest również złożenie go w formie papierowej. Przy działaniu w imieniu innego podatnika wymagane jest odpowiednie pełnomocnictwo.

    Kto odpowiada za sprawdzenie rachunku – przedsiębiorca czy księgowy?

    W praktyce odpowiedzialność za prawidłowe rozliczenie podatkowe pozostaje po stronie podatnika, nawet jeżeli obsługę księgową powierzono biuru rachunkowemu. Nie oznacza to jednak, że biuro rachunkowe nie może przejąć określonych czynności organizacyjnych.

    Zakres obowiązków powinien wynikać przede wszystkim z umowy zawartej z biurem. Jeżeli przedsiębiorca oczekuje, że księgowość będzie sprawdzała rachunki kontrahentów albo składała ZAW-NR, warto zadbać o jednoznaczne określenie takiego obowiązku.

    W praktyce warto rozdzielić dwa etapy:

    • weryfikację rachunku przed przelewem – może być elementem procesu płatności po stronie firmy lub księgowości,
    • reakcję na nieprawidłowy przelew – obejmującą analizę sytuacji i ewentualne złożenie ZAW-NR.

    Nie należy zakładać, że samo przekazanie faktury do biura rachunkowego automatycznie oznacza przejęcie odpowiedzialności za wykonanie przelewu. Księgowy może zaksięgować dokument, ale nie musi być osobą zlecającą płatność.

    Dlatego przedsiębiorca powinien ustalić z biurem rachunkowym, kto w firmowym procesie odpowiada za sprawdzanie rachunków oraz kto reaguje w przypadku wykrycia przelewu na konto spoza Białej Listy.

    Jak bezpiecznie weryfikować kontrahenta w 2026 roku?

    Najbezpieczniejszym rozwiązaniem jest korzystanie z oficjalnego wykazu prowadzonego przez Ministerstwo Finansów. Wyszukiwarka umożliwia sprawdzenie kontrahenta według różnych danych, w tym NIP i numeru rachunku.

    Przed dokonaniem większego przelewu przedsiębiorca powinien zachować potwierdzenie przeprowadzonej weryfikacji. Ma ono znaczenie przede wszystkim dowodowe – pozwala wykazać, że firma sprawdziła rachunek w odpowiednim momencie.

    Dobrym rozwiązaniem organizacyjnym jest wprowadzenie procedury, w której:

    • rachunek jest sprawdzany przed zleceniem przelewu,
    • wynik weryfikacji jest archiwizowany,
    • nowe rachunki kontrahentów są dodatkowo kontrolowane,
    • niezgodność numeru rachunku z fakturą jest wyjaśniana przed płatnością,
    • przypadki przelewów na rachunki spoza wykazu są niezwłocznie przekazywane do księgowości,
    • w razie potrzeby ZAW-NR jest składany przed upływem 7-dniowego terminu.

    Warto pamiętać, że Wykaz podatników VAT pozwala sprawdzać informacje dotyczące określonego dnia. To rozwiązanie jest szczególnie przydatne przy dokumentowaniu transakcji, które mogą być analizowane przez administrację skarbową po upływie dłuższego czasu.

    Biała Lista VAT – najważniejsze zasady dla przedsiębiorcy

    Biała Lista nie jest wyłącznie bazą danych kontrahentów. W określonych sytuacjach prawidłowa weryfikacja rachunku wpływa bezpośrednio na bezpieczeństwo podatkowe firmy.

    Płatność na rachunek spoza wykazu może wiązać się z konsekwencjami w PIT lub CIT oraz z odpowiedzialnością solidarną w VAT. Przepisy przewidują jednak ochronę podatnika, m.in. poprzez ZAW-NR. Aktualnie na jego złożenie jest 7 dni od dnia zlecenia przelewu.

    Z perspektywy przedsiębiorcy kluczowe jest więc nie tylko to, czy rachunek znajduje się na Białej Liście, ale również kiedy został sprawdzony, kto wykonał weryfikację i czy istnieje potwierdzenie tej czynności.

    Współpraca z biurem rachunkowym może ograniczyć ryzyko błędów organizacyjnych, ale zakres odpowiedzialności powinien być jasno ustalony. Szczególnie istotne jest wskazanie, kto kontroluje rachunek przed przelewem oraz kto podejmuje działania, gdy płatność została już skierowana na konto spoza wykazu.

    W 2026 roku bezpieczny obieg płatności powinien zatem łączyć trzy elementy: weryfikację Białej Listy, dokumentowanie sprawdzenia oraz szybką reakcję w przypadku błędnego przelewu.

  • Czynny żal – jak skutecznie uniknąć kary z Kodeksu Karnego Skarbowego (KKS)?

    Czynny żal – jak skutecznie uniknąć kary z Kodeksu Karnego Skarbowego (KKS)?

    Błąd w deklaracji, spóźniony JPK, niezłożone zeznanie albo nieuregulowany w terminie podatek mogą oznaczać nie tylko konieczność zapłaty zaległości i odsetek. W określonych sytuacjach przedsiębiorca może również narazić się na odpowiedzialność na podstawie Kodeksu karnego skarbowego. Właśnie dlatego czynny żal pozostaje jednym z najważniejszych instrumentów, które pozwalają ograniczyć ryzyko odpowiedzialności karnoskarbowej.

    Nie oznacza to jednak, że wystarczy wysłać do urzędu krótką wiadomość z informacją o popełnionym błędzie. Skuteczność czynnego żalu zależy od spełnienia konkretnych warunków, a przepisy przewidują sytuacje, w których złożenie takiego zawiadomienia nie zapewni ochrony.

    W artykule wyjaśniamy:

    • czym jest czynny żal i na jakiej podstawie prawnej działa,
    • kiedy przedsiębiorca może z niego skorzystać,
    • kiedy czynny żal jest już bezskuteczny,
    • jak prawidłowo przygotować i złożyć zawiadomienie,
    • czy można zrobić to elektronicznie,
    • co z zaległym podatkiem i odsetkami,
    • jakie błędy najczęściej popełniają podatnicy.

    Spis treści

    Czym jest czynny żal i przed czym chroni?

    Czynny żal to instytucja określona w art. 16 Kodeksu karnego skarbowego. Jej celem jest umożliwienie sprawcy czynu zabronionego uniknięcia kary, jeżeli dobrowolnie zawiadomi właściwy organ o popełnieniu czynu i spełni ustawowe warunki. Przepisy przewidują, że sprawca, który skutecznie skorzysta z tej instytucji, nie podlega karze za przestępstwo skarbowe lub wykroczenie skarbowe.

    W praktyce czynny żal może mieć znaczenie m.in. przy uchybieniach związanych z obowiązkami podatkowymi. Przykładem może być niezłożenie deklaracji w terminie, nierzetelne prowadzenie ksiąg czy inne naruszenie obowiązków, które może prowadzić do odpowiedzialności karnoskarbowej. Portal biznes.gov.pl wskazuje m.in. na możliwość zastosowania czynnego żalu w przypadku niezłożenia zeznania podatkowego w terminie czy nierzetelnego prowadzenia ksiąg.

    Najważniejsze jest jednak to, że czynny żal nie jest automatycznym „anulowaniem” błędu. Podatnik musi spełnić określone wymagania i zareagować odpowiednio szybko.

    Kiedy przedsiębiorca może skorzystać z czynnego żalu?

    Mechanizm został skonstruowany przede wszystkim z myślą o sytuacji, w której podatnik sam zauważa naruszenie i chce je naprawić, zanim organy ścigania podejmą działania przewidziane w KKS. Zawiadomienie powinno wskazywać istotne okoliczności popełnionego czynu, w tym – w odpowiednich przypadkach – osoby współdziałające.

    W praktyce przedsiębiorca powinien więc najpierw ustalić, co dokładnie się wydarzyło, jaki obowiązek został naruszony oraz jakie konsekwencje podatkowe wywołał błąd.

    Może to dotyczyć przykładowo:

    • spóźnionego złożenia deklaracji,
    • niewykonania określonego obowiązku podatkowego,
    • błędów w dokumentacji podatkowej,
    • nierzetelnego prowadzenia ksiąg,
    • określonych uchybień związanych z dokumentacją lub rozliczeniami podatkowymi.

    Nie należy jednak traktować czynnego żalu jako uniwersalnego rozwiązania każdego problemu z fiskusem. Najpierw trzeba sprawdzić, czy dane zachowanie rzeczywiście może stanowić czyn zabroniony określony w KKS i czy spełnione są przesłanki z art. 16.

    Nie każdy błąd można naprawić czynnym żalem

    To jedna z najważniejszych kwestii dla przedsiębiorców. Samo przyznanie się do błędu nie gwarantuje bezkarności. Kodeks karny skarbowy przewiduje sytuacje, w których zawiadomienie nie wywołuje skutku w postaci odstąpienia od ukarania.

    Szczególne znaczenie ma moment, w którym podatnik składa zawiadomienie. Czynny żal ma charakter prewencyjno-naprawczy – ustawodawca nie przewidział go jako sposobu na „wyzerowanie” odpowiedzialności już po skutecznym wykryciu czynu przez organy.

    Dlatego przed wysłaniem zawiadomienia warto ustalić:

    • czy organ posiada już informacje o naruszeniu,
    • czy rozpoczęto czynności zmierzające do ujawnienia czynu,
    • czy wobec przedsiębiorcy prowadzone są odpowiednie czynności,
    • czy podatnik wykonał wszystkie wymagane obowiązki,
    • czy wystąpiło uszczuplenie należności publicznoprawnej.

    W razie poważniejszego naruszenia warto również skonsultować sytuację z doradcą podatkowym, adwokatem lub radcą prawnym specjalizującym się w prawie karnym skarbowym.

    Kiedy jest za późno na czynny żal?

    Czas ma w przypadku czynnego żalu kluczowe znaczenie. Art. 16 KKS określa przesłanki, których spełnienie jest konieczne, aby instytucja mogła przynieść oczekiwany skutek. Jedną z najważniejszych jest dobrowolność działania sprawcy.

    W uproszczeniu oznacza to, że przedsiębiorca nie powinien czekać do momentu, w którym urząd skarbowy sam odkryje nieprawidłowość i rozpocznie działania dotyczące danego czynu. W orzecznictwie i praktyce podatkowej moment podjęcia przez organ czynności może mieć więc zasadnicze znaczenie dla oceny skuteczności zawiadomienia.

    Nie oznacza to, że każda kontrola automatycznie przekreśla możliwość złożenia czynnego żalu w każdej sprawie. Decydujące znaczenie ma charakter konkretnych czynności i ich związek z danym naruszeniem.

    Dlatego najlepsza zasada dla przedsiębiorcy brzmi: jeżeli zauważyłeś błąd, nie zwlekaj z jego analizą i naprawieniem.

    Jak napisać czynny żal, żeby był skuteczny?

    Czynny żal nie wymaga korzystania z jednego, ustawowo narzuconego formularza. Jest to zawiadomienie, którego treść powinna pozwolić organowi zrozumieć, jaki czyn został popełniony i w jakich okolicznościach do niego doszło.

    W piśmie należy przede wszystkim przedstawić stan faktyczny w sposób konkretny i zgodny z prawdą. Nie warto ograniczać się do ogólnikowego stwierdzenia, że „popełniono błąd w rozliczeniu”.

    Dobrze przygotowane zawiadomienie powinno obejmować m.in.:

    • dane osoby składającej zawiadomienie,
    • opis popełnionego czynu,
    • wskazanie okresu, którego dotyczy naruszenie,
    • wyjaśnienie okoliczności powstania błędu,
    • wskazanie osób współdziałających, jeżeli takie występowały,
    • informację o podjętych działaniach naprawczych,
    • informacje dotyczące uregulowania należności, jeżeli powstało uszczuplenie.

    Celem nie jest stworzenie obszernego pisma, lecz rzetelne i kompletne ujawnienie istotnych okoliczności.

    Czynny żal przez internet – czy można zrobić to online?

    W 2026 r. przedsiębiorca nie musi ograniczać się do tradycyjnej papierowej formy. Czynny żal można złożyć również elektronicznie. Ministerstwo Finansów wskazuje możliwość skorzystania z elektronicznego czynnego żalu, a usługa jest dostępna za pośrednictwem systemów administracji skarbowej.

    Elektronizacja jest istotnym ułatwieniem, ale nie zmienia najważniejszej zasady: liczy się prawidłowa treść i odpowiedni moment złożenia zawiadomienia.

    Samo wysłanie wiadomości przez internet nie powoduje automatycznie, że przedsiębiorca zostaje zwolniony z odpowiedzialności. W dalszym ciągu musi spełnić wymagania określone w KKS.

    Czy trzeba zapłacić zaległy podatek?

    W wielu przypadkach skuteczny czynny żal jest powiązany nie tylko z poinformowaniem organu o naruszeniu, ale również z wykonaniem obowiązku, którego podatnik wcześniej nie zrealizował.

    Jeżeli doszło do uszczuplenia należności publicznoprawnej, przedsiębiorca powinien liczyć się z koniecznością jej uregulowania. W praktyce może to oznaczać zapłatę zaległego podatku wraz z należnymi odsetkami.

    To bardzo ważne rozróżnienie: czynny żal nie jest sposobem na umorzenie zaległego podatku. Jego funkcją jest przede wszystkim ochrona przed odpowiedzialnością karnoskarbową po spełnieniu warunków ustawowych.

    Dlatego przedsiębiorca powinien równolegle sprawdzić:

    • wysokość zaległości,
    • należne odsetki,
    • konieczność złożenia zaległej deklaracji,
    • potrzebę złożenia korekty,
    • konieczność uzupełnienia dokumentacji,
    • termin wykonania poszczególnych obowiązków.

    Najczęstsze błędy przy składaniu czynnego żalu

    W praktyce największym problemem często nie jest brak wiedzy o samej instytucji, ale błędna ocena sytuacji. Podatnik może złożyć zawiadomienie zbyt późno, nie opisać wszystkich okoliczności albo nie wykonać obowiązku, którego dotyczyło naruszenie.

    Do najczęstszych błędów należą:

    • składanie czynnego żalu dopiero po rozpoczęciu czynności przez organ,
    • zbyt ogólny opis naruszenia,
    • pominięcie istotnych okoliczności,
    • niewskazanie osób współdziałających, gdy było ich więcej,
    • brak uregulowania wymaganej należności,
    • traktowanie czynnego żalu jako zamiennika korekty deklaracji,
    • przekonanie, że każda pomyłka podatkowa wymaga złożenia czynnego żalu.

    Warto również pamiętać, że nie każdy błąd podatkowy oznacza automatycznie odpowiedzialność karną skarbową. Ocena zależy m.in. od charakteru czynu, jego skutków oraz przepisów, które znajdują zastosowanie w konkretnej sytuacji.

    Czynny żal w 2026 roku – co powinien zrobić przedsiębiorca?

    W 2026 r. czynny żal nadal pozostaje istotnym narzędziem ochrony przedsiębiorcy przed odpowiedzialnością karnoskarbową. Podstawą prawną pozostaje art. 16 Kodeksu karnego skarbowego. Aktualny tekst jednolity KKS został ogłoszony w Dz.U. z 2025 r. poz. 633, a w 2026 r. ustawa była również nowelizowana.

    Najważniejsza praktyczna zasada nie zmieniła się: reakcja na błąd powinna być szybka, konkretna i kompletna.

    Przedsiębiorca, który odkryje nieprawidłowość, powinien w pierwszej kolejności ustalić, czego dotyczy naruszenie, czy powstała zaległość, jakie obowiązki należy uzupełnić oraz czy zachodzą przesłanki do złożenia czynnego żalu. Dopiero po takiej analizie można prawidłowo dobrać działania naprawcze.

    Warto też pamiętać, że odpowiedzialność karnoskarbowa jest odrębna od samego obowiązku podatkowego. Zapłata zaległego podatku może być konieczna niezależnie od tego, czy czynny żal okaże się skuteczny.

    Czynny żal nie powinien więc być traktowany jako „ostatnia deska ratunku”, lecz jako element prawidłowej reakcji na wykryte naruszenie. Im szybciej przedsiębiorca lub jego księgowy zidentyfikuje problem, tym większa szansa na uporządkowanie sytuacji, zanim sprawa przerodzi się w postępowanie karnoskarbowe.

  • Jak przygotować strategię rozwoju dla spółki?

    Jak przygotować strategię rozwoju dla spółki?

    W dynamicznym otoczeniu gospodarczym 2026 roku strategia rozwoju spółki nie jest już dokumentem „na półkę”, lecz żywym systemem zarządzania wzrostem, ryzykiem i innowacją. Firmy, które nie aktualizują swoich kierunków strategicznych co najmniej raz w roku, tracą średnio 18–32% potencjalnej przewagi konkurencyjnej względem bardziej elastycznych graczy rynkowych (dane rynkowe OECD i raportów branżowych 2025/2026).

    W tym artykule dowiesz się, jak krok po kroku przygotować skuteczną strategię rozwoju spółki zgodną z trendami SEO i biznesu 2026.


    Co zawiera artykuł – szybki przegląd

    • Czym jest strategia rozwoju spółki w 2026 roku
    • Jak przeprowadzić analizę rynkową i wewnętrzną
    • Kluczowe filary nowoczesnej strategii biznesowej
    • Jak wyznaczać cele SMART i KPI
    • Digitalizacja, AI i ESG jako fundamenty wzrostu
    • Jak wdrożyć strategię i uniknąć błędów

    Czytaj dalej, aby zrozumieć, jak zbudować strategię, która realnie zwiększa wartość spółki.


    Spis treści (kliknij, aby przejść)


    Czym jest strategia rozwoju spółki w 2026 roku

    Strategia rozwoju spółki w 2026 roku to zintegrowany plan działania obejmujący wzrost przychodów, skalowanie działalności oraz adaptację do zmian technologicznych i regulacyjnych.

    Najważniejsze cechy nowoczesnej strategii:

    • elastyczność (aktualizacja co 6–12 miesięcy)
    • oparcie o dane (data-driven decision making)
    • integracja AI i automatyzacji
    • zgodność z ESG i regulacjami UE

    Współczesne firmy traktują strategię nie jako dokument, lecz jako system operacyjny organizacji.


    Analiza rynku i otoczenia biznesowego

    Każda skuteczna strategia zaczyna się od analizy. W 2026 roku kluczowe jest uwzględnienie nie tylko konkurencji, ale także technologii i zmian regulacyjnych.

    Najważniejsze obszary analizy:

    • trendy rynkowe i zachowania klientów
    • analiza konkurencji (direct i indirect)
    • zmiany legislacyjne w UE
    • wpływ AI i automatyzacji na branżę

    Według raportów McKinsey 2025, ponad 65% firm B2B wykorzystuje AI w analizie rynku, co znacząco skraca czas podejmowania decyzji strategicznych.

    Czytaj więcej…

    • analiza SWOT i PESTEL
    • monitoring trendów branżowych
    • analiza danych sprzedażowych

    Kluczowe filary strategii rozwoju

    Nowoczesna strategia rozwoju spółki opiera się na kilku filarach, które decydują o jej skuteczności.

    1. Digitalizacja procesów

    Automatyzacja i integracja systemów ERP/CRM zwiększa efektywność nawet o 40%.

    2. Sztuczna inteligencja

    AI wspiera prognozowanie sprzedaży, obsługę klienta i analizę danych.

    3. Ekspansja rynkowa

    Firmy coraz częściej wchodzą na rynki zagraniczne już w pierwszych latach działalności.

    4. ESG i zrównoważony rozwój

    Inwestorzy coraz częściej wymagają raportowania ESG jako warunku finansowania.

    Czytaj więcej…

    • transformacja cyfrowa
    • automatyzacja procesów biznesowych
    • ekspansja międzynarodowa

    Cele strategiczne i KPI w nowoczesnym biznesie

    Bez jasno określonych celów strategia nie ma wartości operacyjnej. W 2026 roku standardem jest model SMART + OKR.

    Przykładowe KPI:

    • wzrost przychodów rok do roku (YoY)
    • koszt pozyskania klienta (CAC)
    • lifetime value klienta (LTV)
    • marża operacyjna

    Firmy, które regularnie monitorują KPI, osiągają średnio o 23% wyższą rentowność (dane Deloitte 2025).

    Czytaj więcej…

    • OKR w praktyce
    • systemy raportowania KPI
    • dashboardy zarządcze

    Wdrażanie strategii i zarządzanie zmianą

    Nawet najlepsza strategia nie przyniesie efektów bez skutecznego wdrożenia.

    Kluczowe elementy wdrożenia:

    • komunikacja wewnętrzna w organizacji
    • przypisanie odpowiedzialności (RACI)
    • harmonogram wdrożenia etapowego
    • monitoring i optymalizacja

    W 2026 roku coraz więcej spółek korzysta z tzw. agile strategy execution, czyli strategicznego podejścia iteracyjnego.

    Czytaj więcej…

    • zarządzanie zmianą w organizacji
    • agile w strategii biznesowej
    • kontrola realizacji celów

    Podsumowanie

    Strategia rozwoju spółki w 2026 roku to połączenie danych, technologii i elastycznego podejścia do rynku. Firmy, które łączą AI, analizę danych oraz ESG w jednym systemie decyzyjnym, budują trwałą przewagę konkurencyjną.

    Klucz nie polega już na stworzeniu strategii, ale na jej ciągłej adaptacji do zmieniającego się świata biznesu.

  • Czy warto inwestować w gotowe spółki?

    Czy warto inwestować w gotowe spółki?

    Gotowe spółki, czyli tzw. shelf companies, od lat budzą zainteresowanie inwestorów, którzy chcą szybko wejść w świat biznesu bez czasochłonnych procedur rejestracyjnych. W 2026 roku, przy rosnącej digitalizacji rejestrów i automatyzacji procesów prawnych w Europie, temat ten wraca ze zdwojoną siłą.

    czytaj więcej…

    • czym są gotowe spółki i jak działają
    • jakie korzyści daje ich zakup
    • jakie ryzyka należy uwzględnić
    • czy to nadal opłacalna inwestycja w 2026 roku
    • jak wygląda rynek w Polsce i UE

    Spis treści


    Czym są gotowe spółki?

    Gotowe spółki to zarejestrowane podmioty gospodarcze, które nie prowadziły wcześniej działalności operacyjnej. Zostały stworzone po to, aby mogły zostać szybko sprzedane inwestorowi.

    Najważniejsze cechy:

    • posiadają numer KRS, NIP i REGON
    • są „czyste” operacyjnie (brak historii działalności)
    • mogą rozpocząć działalność w ciągu 24–72 godzin
    • często mają opłacony kapitał zakładowy

    W praktyce oznacza to, że przedsiębiorca omija etap rejestracji i formalności administracyjnych, co w 2026 roku nadal może trwać od kilku dni do nawet kilku tygodni przy bardziej złożonych strukturach.


    Dlaczego inwestorzy je kupują?

    Zakup gotowej spółki to przede wszystkim oszczędność czasu, ale również strategia biznesowa.

    Najczęstsze powody zakupu:

    • szybkie rozpoczęcie działalności gospodarczej
    • udział w przetargach wymagających „starej spółki”
    • budowanie wiarygodności rynkowej
    • wejście na rynek międzynarodowy
    • optymalizacja struktury podatkowej

    W 2026 roku szczególnie widoczny jest trend wykorzystywania gotowych spółek w e-commerce oraz usługach B2B, gdzie czas wejścia na rynek jest kluczowy dla konkurencyjności.


    Ryzyka i ukryte koszty

    Mimo licznych zalet, inwestycja w gotowe spółki wiąże się z istotnymi ryzykami, które często są pomijane w materiałach marketingowych.

    Najważniejsze zagrożenia:

    • możliwość ukrytych zobowiązań (przy spółkach z rynku wtórnego)
    • koszty obsługi prawnej i księgowej po zakupie
    • brak realnej historii biznesowej mimo „wieku spółki”
    • ryzyko wyboru niezweryfikowanego dostawcy

    Dodatkowo należy pamiętać, że:

    • opłaty za gotową spółkę w 2026 roku w Polsce wynoszą średnio 1500–6000 zł
    • pełna obsługa prawna może podnieść koszt nawet o 30–50%
    • czasami konieczna jest zmiana umowy spółki i danych rejestrowych

    Rynek gotowych spółek w 2026 roku

    Rynek gotowych spółek w Europie przeszedł istotną transformację. Automatyzacja rejestrów oraz cyfrowe KRS-y w wielu krajach skróciły tradycyjny proces zakładania firmy, co zmniejszyło przewagę gotowych podmiotów.

    Aktualne trendy 2026:

    • spadek popytu na „czyste” shelf companies w sektorze MŚP
    • wzrost zainteresowania spółkami z historią operacyjną
    • większa regulacja i kontrola due diligence
    • rozwój platform online sprzedających spółki w modelu marketplace

    W Polsce nadal utrzymuje się stabilny popyt, szczególnie w branży budowlanej, transportowej i IT, gdzie szybkie wejście na rynek ma strategiczne znaczenie.


    Czy warto inwestować? Wnioski

    Inwestycja w gotowe spółki w 2026 roku może być opłacalna, ale nie jest rozwiązaniem uniwersalnym. Sprawdza się głównie w sytuacjach, gdzie czas i formalności mają większe znaczenie niż koszt wejścia.

    Podsumowanie:

    • opłacalne dla przedsiębiorców działających „na czas”
    • przydatne w przetargach i kontraktach B2B
    • mniej korzystne dla startupów budujących działalność od podstaw
    • wymagają dokładnej weryfikacji prawnej

    Ostatecznie, gotowa spółka to narzędzie, a nie strategia inwestycyjna sama w sobie. W rękach doświadczonego inwestora może przyspieszyć rozwój biznesu, ale w przypadku braku analizy – generować niepotrzebne koszty i ryzyka.

  • Jak przygotować biznes do skalowania?

    Jak przygotować biznes do skalowania?

    Skalowanie biznesu w 2026 roku nie oznacza już wyłącznie „szybkiego wzrostu”. To przede wszystkim zdolność do powiększania przychodów bez proporcjonalnego zwiększania kosztów operacyjnych. W erze automatyzacji, AI i rosnącej konkurencji globalnej, firmy, które nie przygotują się systemowo, tracą przewagę już na etapie pierwszej ekspansji.


    Wprowadzenie: czym naprawdę jest skalowanie biznesu?

    Skalowanie to proces zwiększania efektywności operacyjnej przy jednoczesnym wzroście przychodów. W praktyce oznacza to, że firma:

    • zwiększa sprzedaż bez gwałtownego wzrostu kosztów stałych
    • automatyzuje procesy zamiast je „ręcznie” rozbudowywać
    • buduje powtarzalne modele przychodowe
    • przygotowuje strukturę na ekspansję rynkową

    Czytaj więcej…

    • skalowanie to nie to samo co wzrost
    • kluczowa jest powtarzalność procesów
    • technologia decyduje o tempie ekspansji
    • brak systemów = limit wzrostu

    Spis treści


    Fundamenty skalowania biznesu

    Każdy biznes gotowy do skalowania musi opierać się na trzech filarach: procesach, danych i technologii. Według analiz rynkowych z 2025–2026 roku, ponad 68% firm, które nie osiągnęły skalowalności, miało problem z nieudokumentowanymi procesami operacyjnymi.

    Kluczowe elementy:

    • standaryzacja procesów sprzedaży i obsługi klienta
    • mierzalne KPI dla każdego działu
    • centralizacja danych biznesowych
    • eliminacja zależności od pojedynczych osób

    W praktyce oznacza to budowę organizacji, która działa niezależnie od właściciela w codziennych operacjach.


    Automatyzacja i AI w 2026

    W 2026 roku sztuczna inteligencja przestała być przewagą konkurencyjną – stała się standardem operacyjnym. Firmy wykorzystujące AI w procesach sprzedażowych i marketingowych raportują nawet 30–45% wzrost efektywności operacyjnej.

    Najważniejsze obszary automatyzacji:

    • generowanie i kwalifikacja leadów
    • automatyczna obsługa klienta (chatboty AI)
    • prognozowanie popytu i sprzedaży
    • dynamiczne zarządzanie cenami

    Dobrze wdrożona automatyzacja pozwala skalować biznes bez proporcjonalnego zwiększania zatrudnienia.


    Finanse i cash flow jako podstawa wzrostu

    Brak kontroli nad przepływami pieniężnymi to jeden z głównych powodów, dla których firmy nie przechodzą etapu skalowania. Nawet 52% średnich przedsiębiorstw w Europie wskazuje cash flow jako największe ograniczenie wzrostu.

    Najważniejsze zasady:

    • utrzymuj minimum 3–6 miesięcy bufora finansowego
    • analizuj rentowność na poziomie produktu, nie tylko firmy
    • wdrażaj prognozowanie finansowe w cyklach miesięcznych
    • kontroluj koszty zmienne w czasie rzeczywistym

    Skalowanie bez stabilnych finansów prowadzi do utraty płynności, nawet przy rosnących przychodach.


    Zespół i struktura organizacyjna

    Skalowanie biznesu wymaga zmiany myślenia o zespole – z operacyjnego na systemowy. W 2026 roku rośnie znaczenie modeli hybrydowych oraz zespołów rozproszonych.

    Kluczowe elementy:

    • decentralizacja decyzji operacyjnych
    • jasne role i odpowiedzialności (RACI)
    • outsourcing procesów pomocniczych
    • rozwój liderów średniego szczebla

    Firmy skalujące się skutecznie inwestują w kompetencje menedżerskie, a nie tylko w zwiększanie liczby pracowników.


    Strategia wejścia na nowe rynki

    Ekspansja geograficzna i cyfrowa wymaga precyzyjnego planu. W 2026 roku największe znaczenie ma adaptacja produktu do lokalnych rynków oraz szybkie testowanie modeli sprzedażowych.

    Najważniejsze kroki:

    • analiza lokalnej konkurencji i popytu
    • testy MVP na nowych rynkach
    • lokalizacja komunikacji marketingowej
    • skalowanie kanałów cyfrowych (e-commerce, SaaS, platformy)

    Firmy, które stosują podejście „test & iterate”, osiągają średnio 2,3 razy szybszy zwrot z inwestycji w ekspansję.


    Najczęstsze błędy przy skalowaniu

    W praktyce wiele firm popełnia te same błędy, które blokują rozwój:

    • brak dokumentacji procesów
    • nadmierne uzależnienie od właściciela
    • skalowanie bez analizy rentowności
    • inwestowanie w marketing bez gotowego systemu sprzedaży
    • ignorowanie danych analitycznych

    Podsumowanie

    Skalowanie biznesu w 2026 roku to przede wszystkim zdolność do budowania organizacji opartej na danych, automatyzacji i powtarzalnych procesach. Firmy, które traktują wzrost jako system, a nie przypadek, zyskują przewagę trudną do skopiowania przez konkurencję.

    W dynamicznym środowisku rynkowym wygrywają te organizacje, które potrafią rosnąć bez utraty kontroli nad kosztami i jakością.

  • Nowy banknot – czy 1000 zł zmieni rynek gotówki?

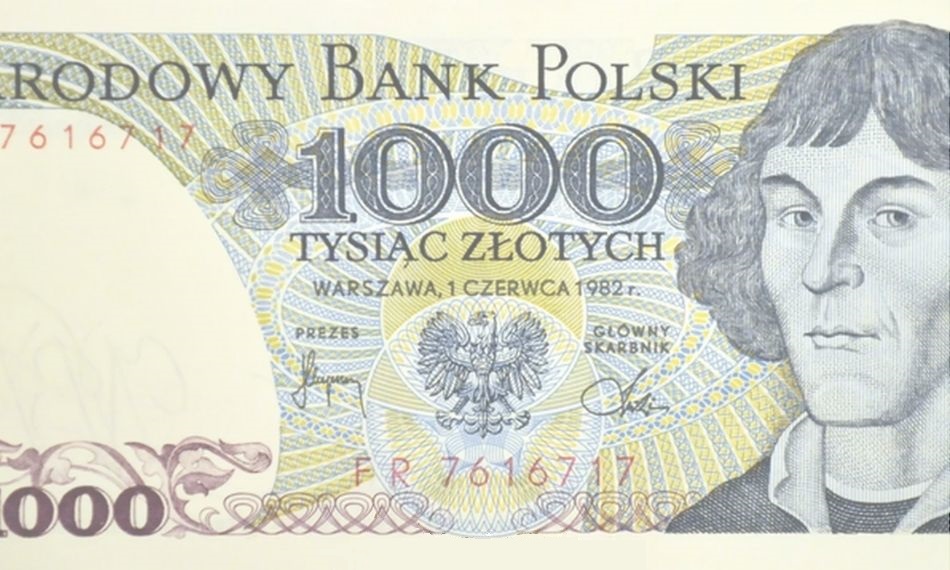
    Nowy banknot – czy 1000 zł zmieni rynek gotówki?

    Wprowadzenie: decyzja, która może przetasować finanse

    W debacie publicznej coraz częściej powraca temat wprowadzenia nowego nominału – 1000 zł. W czasach rosnącej inflacji, cyfryzacji płatności i zmieniających się nawyków konsumentów, taka decyzja nie byłaby wyłącznie techniczną korektą systemu pieniężnego. To sygnał polityki monetarnej, komunikat do rynku oraz impuls, który może realnie wpłynąć na obrót gotówkowy w Polsce.

    Narodowy Bank Polski już od lat analizuje strukturę obiegu pieniądza i dostosowuje emisję banknotów do potrzeb gospodarki. Czy jednak banknot 1000 zł byłby odpowiedzią na realne potrzeby rynku, czy raczej symbolicznym potwierdzeniem spadku siły nabywczej złotego?

    W artykule przeczytasz:

    • jakie są ekonomiczne przesłanki wprowadzenia banknotu 1000 zł,
    • jak wpłynąłby on na rynek gotówki i sektor bankowy,
    • czy zwiększyłby szarą strefę i ryzyko przestępstw finansowych,
    • jakie doświadczenia mają inne kraje,
    • czy to krok w stronę wygody, czy sygnał utrwalonej inflacji.

    Czytaj więcej, aby zrozumieć konsekwencje tej potencjalnej zmiany.


    Spis treści


    Ekonomiczne przesłanki emisji banknotu 1000 zł

    Struktura nominałów w każdym kraju odzwierciedla poziom cen oraz potrzeby transakcyjne gospodarki. W Polsce najwyższym powszechnie używanym banknotem pozostaje 500 zł. Wprowadzenie 1000 zł oznaczałoby formalne dostosowanie systemu pieniężnego do realiów cenowych, które uległy istotnym zmianom w ostatnich latach.

    Argumentem zwolenników jest efektywność logistyczna. Mniejsza liczba banknotów oznacza niższe koszty transportu, przechowywania i obsługi gotówki. W dobie rosnących kosztów operacyjnych banków oraz firm zajmujących się cash handlingiem, może to przynieść wymierne oszczędności.

    Z drugiej strony przeciwnicy wskazują, że taka decyzja może zostać odczytana jako przyznanie się do trwałej utraty siły nabywczej złotego. Wizerunkowo może to budzić niepokój społeczny i wzmacniać oczekiwania inflacyjne.


    Inflacja a nominały – naturalna konsekwencja czy zła wiadomość?

    Historia pokazuje, że wzrost nominałów zwykle podąża za wzrostem cen. W Polsce po transformacji ustrojowej konieczna była denominacja złotego w 1995 roku, aby uporządkować system pieniężny po okresie hiperinflacji.

    Obecnie sytuacja jest nieporównywalna, jednak wieloletnia podwyższona inflacja sprawiła, że realna wartość 1000 zł jest znacznie niższa niż jeszcze dekadę temu. Wprowadzenie wyższego nominału mogłoby być postrzegane jako techniczna korekta – analogiczna do zmian dokonywanych w innych gospodarkach rozwiniętych.

    Warto podkreślić, że decyzje w zakresie emisji pieniądza należą do kompetencji banku centralnego, a ich celem jest zapewnienie stabilności systemu finansowego, nie zaś kreowanie inflacji. Emisja nowego nominału sama w sobie nie zwiększa podaży pieniądza – to jedynie zmiana struktury fizycznych środków płatniczych.


    Wpływ na rynek gotówki i sektor bankowy

    Wprowadzenie banknotu 1000 zł mogłoby przynieść kilka praktycznych konsekwencji:

    Po pierwsze – zmiana struktury wypłat gotówkowych. Bankomaty i wpłatomaty musiałyby zostać dostosowane do nowego nominału, co oznaczałoby koszty technologiczne i logistyczne.

    Po drugie – zwiększenie atrakcyjności przechowywania gotówki poza systemem bankowym. Duże nominały ułatwiają magazynowanie znacznych wartości w formie fizycznej, co może mieć znaczenie w okresach niepewności gospodarczej.

    Po trzecie – możliwe zmniejszenie liczby fizycznych banknotów w obiegu, co obniżyłoby koszty obsługi gotówki dla instytucji finansowych i przedsiębiorstw.

    Z perspektywy banków komercyjnych kluczowe będzie wyważenie kosztów wdrożenia z potencjalnymi oszczędnościami operacyjnymi.


    Szara strefa i ryzyka regulacyjne

    Duże nominały tradycyjnie budzą kontrowersje w kontekście walki z przestępczością finansową. W Unii Europejskiej wycofano z obiegu banknot 500 euro emitowany przez Europejski Bank Centralny, argumentując to m.in. ograniczaniem możliwości wykorzystania go w nielegalnych transakcjach.

    Krytycy wprowadzenia 1000 zł mogą podnosić podobne argumenty: większe nominały sprzyjają anonimowości transakcji i utrudniają kontrolę przepływów finansowych.

    Zwolennicy odpowiadają, że odpowiedzialność za przeciwdziałanie przestępczości spoczywa przede wszystkim na systemie regulacyjnym, a nie na samej strukturze nominałów.


    Doświadczenia międzynarodowe – lekcje dla Polski

    Wysokie nominały funkcjonują w wielu krajach, choć ich znaczenie maleje wraz z rozwojem płatności bezgotówkowych. W Stanach Zjednoczonych najwyższym banknotem pozostaje 100 dolarów emitowany przez Rezerwa Federalna. W Szwajcarii popularny jest banknot 1000 franków, uznawany za jeden z najwyższych nominałów w krajach rozwiniętych.

    Doświadczenia pokazują, że sam fakt istnienia wysokiego nominału nie destabilizuje gospodarki. Kluczowe znaczenie ma zaufanie do waluty i stabilność makroekonomiczna.

    Dla Polski oznacza to, że ewentualna emisja 1000 zł byłaby przede wszystkim decyzją techniczną, pod warunkiem utrzymania wiarygodności polityki monetarnej.


    Psychologia pieniądza i percepcja wartości

    Nie można pomijać aspektu psychologicznego. Nominały mają wpływ na sposób postrzegania cen i wartości. Pojawienie się banknotu 1000 zł może symbolicznie „przesunąć” percepcję dużych kwot, czyniąc je bardziej akceptowalnymi.

    W ekonomii behawioralnej znany jest efekt nominalny – ludzie reagują silniej na nominalne wielkości niż na realną wartość pieniądza. Nowy banknot mógłby więc pośrednio wpływać na zachowania konsumentów, choć skala tego efektu byłaby ograniczona.


    Czy 1000 zł to krok wstecz czy element nowoczesnej polityki pieniężnej?

    Wprowadzenie banknotu 1000 zł nie musi oznaczać powrotu do gospodarki opartej na gotówce. Paradoksalnie, może być jednocześnie odpowiedzią na potrzeby rynku i elementem przejściowym w procesie dalszej cyfryzacji płatności.

    Ostateczna ocena zależeć będzie od kontekstu makroekonomicznego, poziomu inflacji, stabilności sektora finansowego oraz komunikacji banku centralnego z rynkiem.

    Jedno jest pewne: decyzja o emisji nowego nominału byłaby czymś więcej niż zmianą w portfelu Polaków. To sygnał o kondycji waluty, stanie gospodarki i kierunku polityki pieniężnej państwa.

    Dla rynku finansowego oznaczałoby to konieczność adaptacji. Dla konsumentów – potencjalnie większą wygodę. Dla komentatorów – kolejny rozdział w dyskusji o przyszłości pieniądza w Polsce.

  • Cechy spółki z ograniczoną odpowiedzialnością

    Cechy spółki z ograniczoną odpowiedzialnością

    Spółka z ograniczoną odpowiedzialnością od lat pozostaje jedną z najczęściej wybieranych form prowadzenia działalności gospodarczej w Polsce. Łączy w sobie bezpieczeństwo majątkowe wspólników z elastycznością operacyjną i korzystnym wizerunkiem biznesowym. Nic dziwnego, że wybierają ją zarówno startupy technologiczne, rodzinne firmy handlowe, jak i podmioty realizujące duże projekty inwestycyjne.

    Jednak za popularnością tej formy prawnej stoi szereg konkretnych cech – zarówno zalet, jak i obowiązków – które warto dokładnie przeanalizować przed podjęciem decyzji. W tym artykule omawiam kluczowe cechy spółki z o.o., jej konstrukcję prawną, odpowiedzialność wspólników, zasady reprezentacji, kwestie podatkowe oraz praktyczne konsekwencje wyboru tej formy działalności.

    W artykule przeczytasz m.in.:

    • czym jest spółka z ograniczoną odpowiedzialnością w świetle prawa,
    • jakie są najważniejsze cechy konstrukcyjne tej formy,
    • jak wygląda odpowiedzialność wspólników i członków zarządu,
    • jakie obowiązki formalne i księgowe wiążą się z jej prowadzeniem,
    • kiedy spółka z o.o. jest korzystnym rozwiązaniem, a kiedy może generować nadmierne koszty.

    Czytaj więcej…


    Spis treści


    Czym jest spółka z ograniczoną odpowiedzialnością?

    Spółka z ograniczoną odpowiedzialnością (sp. z o.o.) to kapitałowa spółka handlowa regulowana przepisami Kodeksu spółek handlowych. Może być utworzona przez jedną albo więcej osób – zarówno fizycznych, jak i prawnych – w dowolnym celu prawnie dopuszczalnym, chyba że ustawa stanowi inaczej.

    Podstawową cechą tej formy działalności jest jej odrębność prawna od wspólników. Spółka posiada osobowość prawną, co oznacza, że we własnym imieniu nabywa prawa, zaciąga zobowiązania, pozywa i jest pozywana. Nie jest więc „przedłużeniem” właściciela, jak w przypadku jednoosobowej działalności gospodarczej, lecz odrębnym podmiotem prawa.

    Spółka z o.o. powstaje z chwilą wpisu do rejestru przedsiębiorców Krajowego Rejestru Sądowego. Wcześniej funkcjonuje jako spółka w organizacji.


    Osobowość prawna i odrębność majątkowa

    Jedną z kluczowych cech spółki z o.o. jest jej pełna osobowość prawna. W praktyce oznacza to:

    • wyodrębniony majątek spółki,
    • oddzielenie majątku wspólników od majątku przedsiębiorstwa,
    • samodzielność w obrocie gospodarczym.

    Majątek wniesiony do spółki jako wkład staje się jej własnością. Wspólnicy nie mogą swobodnie dysponować majątkiem spółki, ponieważ nie jest on ich prywatną własnością. To fundamentalna różnica względem jednoosobowej działalności gospodarczej.

    Odrębność majątkowa wpływa również na sposób rozliczania zobowiązań – wierzyciele spółki w pierwszej kolejności zaspokajają się z majątku spółki, a nie z majątku osobistego wspólników.


    Odpowiedzialność wspólników – na czym polega ograniczenie?

    Najczęściej wskazywaną cechą spółki z o.o. jest ograniczona odpowiedzialność wspólników. Oznacza ona, że wspólnicy nie odpowiadają za zobowiązania spółki swoim majątkiem prywatnym.

    Ryzyko wspólnika ogranicza się zasadniczo do wysokości wniesionego wkładu na pokrycie kapitału zakładowego. Jeżeli spółka popadnie w zadłużenie, wierzyciele nie mogą co do zasady dochodzić roszczeń bezpośrednio od wspólników.

    Warto jednak zaznaczyć, że:

    • członkowie zarządu mogą ponosić odpowiedzialność osobistą w określonych sytuacjach (np. za niezłożenie wniosku o upadłość w terminie),
    • wspólnik może ponosić odpowiedzialność, jeśli udzielił osobistych poręczeń lub gwarancji.

    Ograniczona odpowiedzialność nie oznacza więc całkowitego braku ryzyka, lecz znacząco je redukuje.


    Kapitał zakładowy i udziały w spółce z o.o.

    Minimalny kapitał zakładowy spółki z o.o. wynosi 5 000 zł. Dzieli się on na udziały o równej lub nierównej wartości nominalnej. Każdy wspólnik obejmuje określoną liczbę udziałów, które odzwierciedlają jego udział w kapitale oraz – co do zasady – w zyskach spółki.

    Cechą charakterystyczną jest to, że:

    • udziały nie mają formy papierów wartościowych (jak akcje w spółce akcyjnej),
    • obrót udziałami wymaga formy pisemnej z podpisami notarialnie poświadczonymi,
    • umowa spółki może wprowadzać ograniczenia w zbywaniu udziałów.

    Kapitał zakładowy pełni funkcję gwarancyjną wobec wierzycieli, choć w praktyce jego minimalna wysokość nie zawsze zapewnia realne zabezpieczenie interesów kontrahentów.


    Organy spółki z o.o. – struktura i kompetencje

    Struktura organizacyjna spółki z o.o. jest sformalizowana. Do podstawowych organów należą:

    • zarząd,
    • zgromadzenie wspólników,
    • rada nadzorcza lub komisja rewizyjna (obowiązkowa w określonych przypadkach).

    Zgromadzenie wspólników jest najwyższym organem właścicielskim, podejmującym kluczowe uchwały – m.in. w sprawie zatwierdzenia sprawozdania finansowego, podziału zysku czy zmian umowy spółki.

    Zarząd prowadzi sprawy spółki i reprezentuje ją na zewnątrz. Może być jedno- lub wieloosobowy. Członkowie zarządu nie muszą być wspólnikami.

    W większych podmiotach funkcjonuje również rada nadzorcza, sprawująca stały nadzór nad działalnością spółki.


    Reprezentacja spółki i rola zarządu

    Spółka z o.o. działa poprzez swoje organy. W praktyce oznacza to, że wszelkie umowy, zobowiązania i czynności prawne są dokonywane przez zarząd.

    Sposób reprezentacji określa umowa spółki. Najczęściej spotykane modele to:

    • jednoosobowa reprezentacja każdego członka zarządu,
    • reprezentacja łączna dwóch członków zarządu,
    • reprezentacja członka zarządu łącznie z prokurentem.

    Cechą spółki z o.o. jest wyraźne rozdzielenie funkcji właścicielskich od zarządczych. Wspólnicy nie muszą osobiście prowadzić spraw spółki – mogą powołać profesjonalny zarząd.


    Obowiązki księgowe i sprawozdawcze

    Spółka z o.o. ma obowiązek prowadzenia pełnej księgowości, niezależnie od skali działalności. Oznacza to:

    • prowadzenie ksiąg rachunkowych,
    • sporządzanie rocznego sprawozdania finansowego,
    • składanie dokumentów do KRS,
    • publikację sprawozdań w Repozytorium Dokumentów Finansowych.

    To jedna z istotnych cech tej formy – większy formalizm i wyższe koszty obsługi księgowej w porównaniu z jednoosobową działalnością gospodarczą.

    Jednocześnie transparentność finansowa zwiększa wiarygodność spółki w oczach banków i inwestorów.


    Opodatkowanie spółki z o.o. – kluczowe aspekty podatkowe

    Spółka z o.o. podlega podatkowi dochodowemu od osób prawnych (CIT). Standardowa stawka wynosi 19%, a dla małych podatników i nowych spółek – 9% (przy spełnieniu określonych warunków).

    Charakterystyczną cechą jest tzw. podwójne opodatkowanie:

    1. Najpierw opodatkowany jest dochód spółki (CIT).
    2. Następnie opodatkowaniu podlega dywidenda wypłacana wspólnikom (PIT).

    Alternatywą może być estoński CIT, który odracza moment opodatkowania do chwili wypłaty zysku.

    Konstrukcja podatkowa spółki z o.o. wymaga świadomego planowania – szczególnie w kontekście wypłat wynagrodzenia, dywidend czy świadczeń na rzecz wspólników.


    Zalety i wady spółki z o.o. w praktyce

    Do najważniejszych zalet należą:

    • ograniczona odpowiedzialność wspólników,
    • większa wiarygodność rynkowa,
    • możliwość łatwego pozyskania wspólników,
    • elastyczność w kształtowaniu struktury udziałowej.

    Wśród wad wskazuje się najczęściej:

    • podwójne opodatkowanie zysków,
    • obowiązek pełnej księgowości,
    • wyższe koszty założenia i prowadzenia,
    • formalizm w podejmowaniu decyzji.

    Ocena opłacalności tej formy zależy od skali działalności, poziomu ryzyka biznesowego oraz planów rozwojowych przedsiębiorcy.


    Kiedy warto wybrać spółkę z o.o.?

    Spółka z ograniczoną odpowiedzialnością jest szczególnie rekomendowana w sytuacjach, gdy:

    • działalność wiąże się z podwyższonym ryzykiem finansowym,
    • planowane jest pozyskanie inwestora,
    • przedsięwzięcie ma większą skalę,
    • istotne znaczenie ma profesjonalny wizerunek wobec kontrahentów.

    To forma prawna, która sprzyja rozwojowi i skalowaniu biznesu, ale wymaga większej dyscypliny organizacyjnej i finansowej.


    Spółka z o.o. nie jest rozwiązaniem uniwersalnym, jednak jej cechy – zwłaszcza ograniczona odpowiedzialność i odrębność majątkowa – czynią ją jednym z najbardziej bezpiecznych i elastycznych narzędzi prowadzenia działalności w Polsce. Świadomy wybór tej formy powinien wynikać z analizy ryzyka, struktury kosztów oraz długoterminowych celów przedsiębiorcy.

  • Jak sprawdzić czy udziały są zastawione? Najważniejsze źródła i procedury, które musisz znać

    Jak sprawdzić czy udziały są zastawione? Najważniejsze źródła i procedury, które musisz znać

    O czym jest ten artykuł?

    Zastaw na udziałach w spółce to jedno z najczęściej pomijanych, a jednocześnie najbardziej ryzykownych obciążeń prawnych w obrocie gospodarczym. Artykuł pokazuje, jak krok po kroku sprawdzić, czy udziały lub akcje są zastawione, gdzie szukać wiarygodnych informacji oraz jakie procedury należy przeprowadzić przed inwestycją, zakupem udziałów lub zabezpieczeniem wierzytelności. Tekst skierowany jest do przedsiębiorców, inwestorów, doradców finansowych i prawników biznesowych. Czytaj więcej…


    Spis treści


    Czym jest zastaw na udziałach i dlaczego ma znaczenie

    Zastaw na udziałach lub akcjach to forma zabezpieczenia wierzytelności, w której udziały stają się przedmiotem zabezpieczenia długu. W praktyce oznacza to, że wierzyciel – najczęściej bank, fundusz inwestycyjny lub prywatny pożyczkodawca – uzyskuje prawo do przejęcia udziałów w razie niewykonania zobowiązania przez dłużnika.

    Dla inwestora lub wspólnika kluczowe znaczenie ma fakt, że zastaw może znacząco ograniczyć swobodę dysponowania udziałami, a w skrajnych przypadkach prowadzić do utraty kontroli nad spółką. Co istotne, nie każdy zastaw jest widoczny „na pierwszy rzut oka”.


    Rejestr zastawów jako podstawowe źródło informacji

    Najważniejszym publicznym źródłem informacji o zastawach jest Rejestr Zastawów, prowadzony przez sądy rejonowe. To właśnie tam ujawniane są zastawy rejestrowe ustanowione na udziałach, akcjach oraz innych prawach majątkowych.

    W rejestrze można sprawdzić:

    • kto jest zastawcą i zastawnikiem,
    • przedmiot zastawu (np. konkretne udziały w spółce),
    • wysokość zabezpieczonej wierzytelności,
    • datę ustanowienia i ewentualnego wygaśnięcia zastawu.

    Dostęp do rejestru jest jawny, jednak wymaga znajomości danych identyfikacyjnych podmiotu lub numeru zastawu.


    Krajowy Rejestr Sądowy a zastaw na udziałach

    KRS nie zawsze ujawnia zastaw na udziałach, co bywa źródłem błędnych założeń inwestorów. W rejestrze przedsiębiorców mogą pojawić się wzmianki o ograniczeniach w zbywaniu udziałów lub o ustanowieniu zabezpieczeń, ale nie jest to regułą.

    W praktyce KRS:

    • nie gwarantuje pełnej informacji o zastawach,
    • bywa uzupełnieniem, a nie podstawą weryfikacji,
    • jest przydatny przy analizie struktury właścicielskiej i zapisów umowy spółki.

    Umowa spółki i księga udziałów – często pomijane źródła

    Księga udziałów prowadzona przez zarząd spółki z o.o. to jedno z najbardziej niedocenianych, a jednocześnie kluczowych źródeł informacji. Zgodnie z przepisami, wpis zastawu na udziałach powinien znaleźć się właśnie tam.

    Warto również dokładnie przeanalizować:

    • zapisy umowy spółki dotyczące zastawu,
    • wymogi zgody spółki na obciążenie udziałów,
    • klauzule lock-up lub ograniczenia zbywalności.

    Brak wpisu w księdze udziałów może oznaczać nieprawidłowo ustanowiony zastaw, ale nie zawsze eliminuje ryzyko.


    Zastaw rejestrowy a zastaw cywilny – kluczowe różnice

    Z punktu widzenia inwestora fundamentalne znaczenie ma rozróżnienie dwóch form zabezpieczenia:

    Zastaw rejestrowy:

    • ujawniany w rejestrze zastawów,
    • skuteczny wobec osób trzecich,
    • łatwiejszy do zweryfikowania.

    Zastaw cywilny:

    • często nieujawniony publicznie,
    • oparty na umowie i wydaniu dokumentów udziałowych,
    • znacznie trudniejszy do wykrycia bez due diligence.

    To właśnie zastaw cywilny stanowi największe ryzyko transakcyjne.


    Procedura sprawdzania udziałów krok po kroku

    Profesjonalna procedura weryfikacyjna powinna obejmować:

    1. Analizę rejestru zastawów.
    2. Weryfikację KRS spółki.
    3. Przegląd księgi udziałów.
    4. Analizę umowy spółki i uchwał wspólników.
    5. Oświadczenia i gwarancje sprzedającego.
    6. W razie potrzeby – audyt prawny (legal due diligence).

    Pominięcie któregokolwiek z tych kroków zwiększa ryzyko nabycia udziałów obciążonych wadą prawną.


    Ryzyka biznesowe związane z nieujawnionym zastawem

    Nieujawniony zastaw może prowadzić do:

    • utraty udziałów na rzecz wierzyciela,
    • blokady wypłaty dywidendy,
    • konfliktów korporacyjnych,
    • odpowiedzialności odszkodowawczej zarządu.

    W skrajnych przypadkach zastaw bywa narzędziem wrogiego przejęcia spółki.


    Jak zabezpieczyć się przed zakupem obciążonych udziałów

    Najskuteczniejsze metody ochrony to:

    • klauzule indemnifikacyjne w umowie sprzedaży,
    • depozyt notarialny lub escrow,
    • warunki zawieszające transakcję,
    • obowiązek wykreślenia zastawu przed closingiem.

    Profesjonalnie skonstruowana umowa inwestycyjna minimalizuje ryzyko, ale go nie eliminuje bez rzetelnej weryfikacji.


    Rola prawnika i due diligence udziałowego

    Due diligence udziałowe to nie koszt, lecz inwestycja w bezpieczeństwo transakcji. Doświadczony prawnik potrafi:

    • zidentyfikować ryzyka niewidoczne w rejestrach,
    • zweryfikować skuteczność ustanowionych zabezpieczeń,
    • ocenić realne konsekwencje zastawu.

    W transakcjach o wysokiej wartości brak audytu bywa błędem strategicznym.


    Podsumowanie: checklist dla inwestora

    Przed nabyciem udziałów zawsze sprawdź:

    • rejestr zastawów,
    • księgę udziałów,
    • umowę spółki,
    • oświadczenia sprzedającego,
    • dokumentację finansową i kredytową.

    Zastaw na udziałach nie musi przekreślać transakcji, ale nigdy nie powinien być zaskoczeniem.